Domain qph.de kaufen?
Wir ziehen mit dem Projekt
qph.de um.
Sind Sie am Kauf der Domain
qph.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qph.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
Bärenreiter An Easy Handel Organ AlbumBärenreiter Georg Friedrich Händel An Easy Handel Organ Album: 27 geistliche und weltliche Originalwerke und Bearbeitungen von Händel für Orgel, herausgegeben von Daniel Moult, leichter bis mittlerer Schwierigkeitsgrad, ISMN 9790006558612, BA11213, 23 x 30,5 cm, 31 Seiten24,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
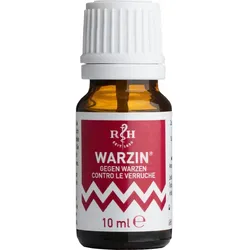
Warzin Tinktur (rösch und Handel) 10 MLProdukteigenschaften: Warzin gegen Warzen Zur Entfernung von Warzen Produktbeschreibung Warzin gegen Warzen: Warzin dient zur Behandlung von gewöhnlichen Warzen, Warzen and der Fußsohle auch sogenannte Dornwarzen und Warzen im Bereich der Nagelplatte. Wirkung Warzin gegen Warzen: Kurz nach der ersten Anwendung bildet sich ein milchig weißes, schützendes Häutchen, dass nicht entfernt werden darf. Erfahrungsgemäß kommt es dann nach 3 bis 8 Wochen zur Abheilung der behandelten Warze. Warzin Anwendung und Anwendungsgebiete: Zwei Mal täglich die Warze mit dem beigelegten Pinsel satt einpinseln. Um die umliegende, gesunde Haut vor der Schälwirkung zu schützen, empfehlen wir diese gut mit einer Fettcreme oder Vaseline vor der Behandlung abzudecken. Um die Wirksamkeit gegen Warzen auf der Fußsohle zu verstärken, empfehlen wir am Abend, direkt vor der Anwendung, ein warmes fünfminütiges Fußbad zu nehmen. Dadurch lässt sich die Warze beim letzten Bad leichter entfernen. Ingredients: Collodium, Milchsäure, Rizinusöl. Quelle: www.bano.at Stand: 03/20247,79 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
Bärenreiter An Easy Handel Organ AlbumBärenreiter Georg Friedrich Händel An Easy Handel Organ Album: 27 geistliche und weltliche Originalwerke und Bearbeitungen von Händel für Orgel, herausgegeben von Daniel Moult, leichter bis mittlerer Schwierigkeitsgrad, ISMN 9790006558612, BA11213, 23 x 30,5 cm, 31 Seiten24,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
Warzin Tinktur (rösch und Handel) 10 MLProdukteigenschaften: Warzin gegen Warzen Zur Entfernung von Warzen Produktbeschreibung Warzin gegen Warzen: Warzin dient zur Behandlung von gewöhnlichen Warzen, Warzen and der Fußsohle auch sogenannte Dornwarzen und Warzen im Bereich der Nagelplatte. Wirkung Warzin gegen Warzen: Kurz nach der ersten Anwendung bildet sich ein milchig weißes, schützendes Häutchen, dass nicht entfernt werden darf. Erfahrungsgemäß kommt es dann nach 3 bis 8 Wochen zur Abheilung der behandelten Warze. Warzin Anwendung und Anwendungsgebiete: Zwei Mal täglich die Warze mit dem beigelegten Pinsel satt einpinseln. Um die umliegende, gesunde Haut vor der Schälwirkung zu schützen, empfehlen wir diese gut mit einer Fettcreme oder Vaseline vor der Behandlung abzudecken. Um die Wirksamkeit gegen Warzen auf der Fußsohle zu verstärken, empfehlen wir am Abend, direkt vor der Anwendung, ein warmes fünfminütiges Fußbad zu nehmen. Dadurch lässt sich die Warze beim letzten Bad leichter entfernen. Ingredients: Collodium, Milchsäure, Rizinusöl. Quelle: www.bano.at Stand: 03/20247,79 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Warzin Tinktur Rösch und Handel 10 mlWARZIN GEGEN WARZEN Bewährte Tinktur zur Warzenentfernung Einfache Anwendung mit beiliegendem Pinsel Rasche Wirkun Bewährte Tinktur zur raschen und effizienten Entfernung von Warzen aller Art - und das bereits seit 1955. Wirkt auch bei Hühneraugen. Anwendung Warzin 2 Mal täglich mit dem beigepackten Pinsel auf die betroffenen Hautstellen auftragen. Am besten Hautpartie davor rund 5 Minuten lang im warmen Wasser aufweichen. Es bildet sich erst ein milchig-weißes Häutchen, das nicht entfernt werden soll und nach und nach weißlicher Schorf. Nach rund 3-8 Wochen trocknen die Warzen ein und fallen ab. Achtung: die umgebende gesunde Haut vor der Behandlung sorgfältig mit Fettcreme schützen. Wir empfehlen Vaseline von Rösch & Handel.12,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.